Domain immobilien-belgien.de kaufen?
Wir ziehen mit dem Projekt
immobilien-belgien.de um.
Sind Sie am Kauf der Domain
immobilien-belgien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-belgien.de kaufen?
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
Ähnliche Suchbegriffe für Kreditrisiko
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
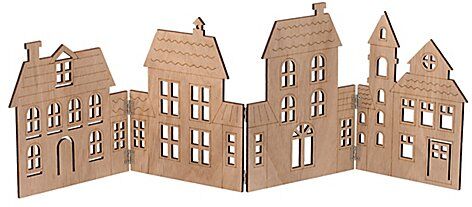
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Belgien DNA HoseDie Belgien DNA Hose ist eine klare, moderne Interpretation von Fußballbekleidung. Das Design sorgt für einen entspannten, modernen Look, mit dem du Belgien mit angemessenem Stolz repräsentieren kannst.Sie besteht aus weichem French Terry, hat eine reguläre Passform und einen mittelhohen Bund für ganztägigen Tragekomfort. Der weitenregulierbare Bund mit Kordelzug und die Strickstruktur sorgen für zusätzliche Funktionalität und eine optische Tiefe.Die Hose mit dem charakteristischen adidas Logo steht für den belgischen Fußball und ist eine lässige, souveräne Wahl für den Alltag. - Regulär geschnitten - Kordelzugverschluss - Hauptmaterial: 55% Baumwolle / 36% Polyester(100% Recycelt) / 9% Viskose / Rib Einsatz: 95% Baumwolle / 5% Elasthan - Performance branding65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **

Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
Top-Angebote
Produkte zum Begriff Kreditrisiko:
-
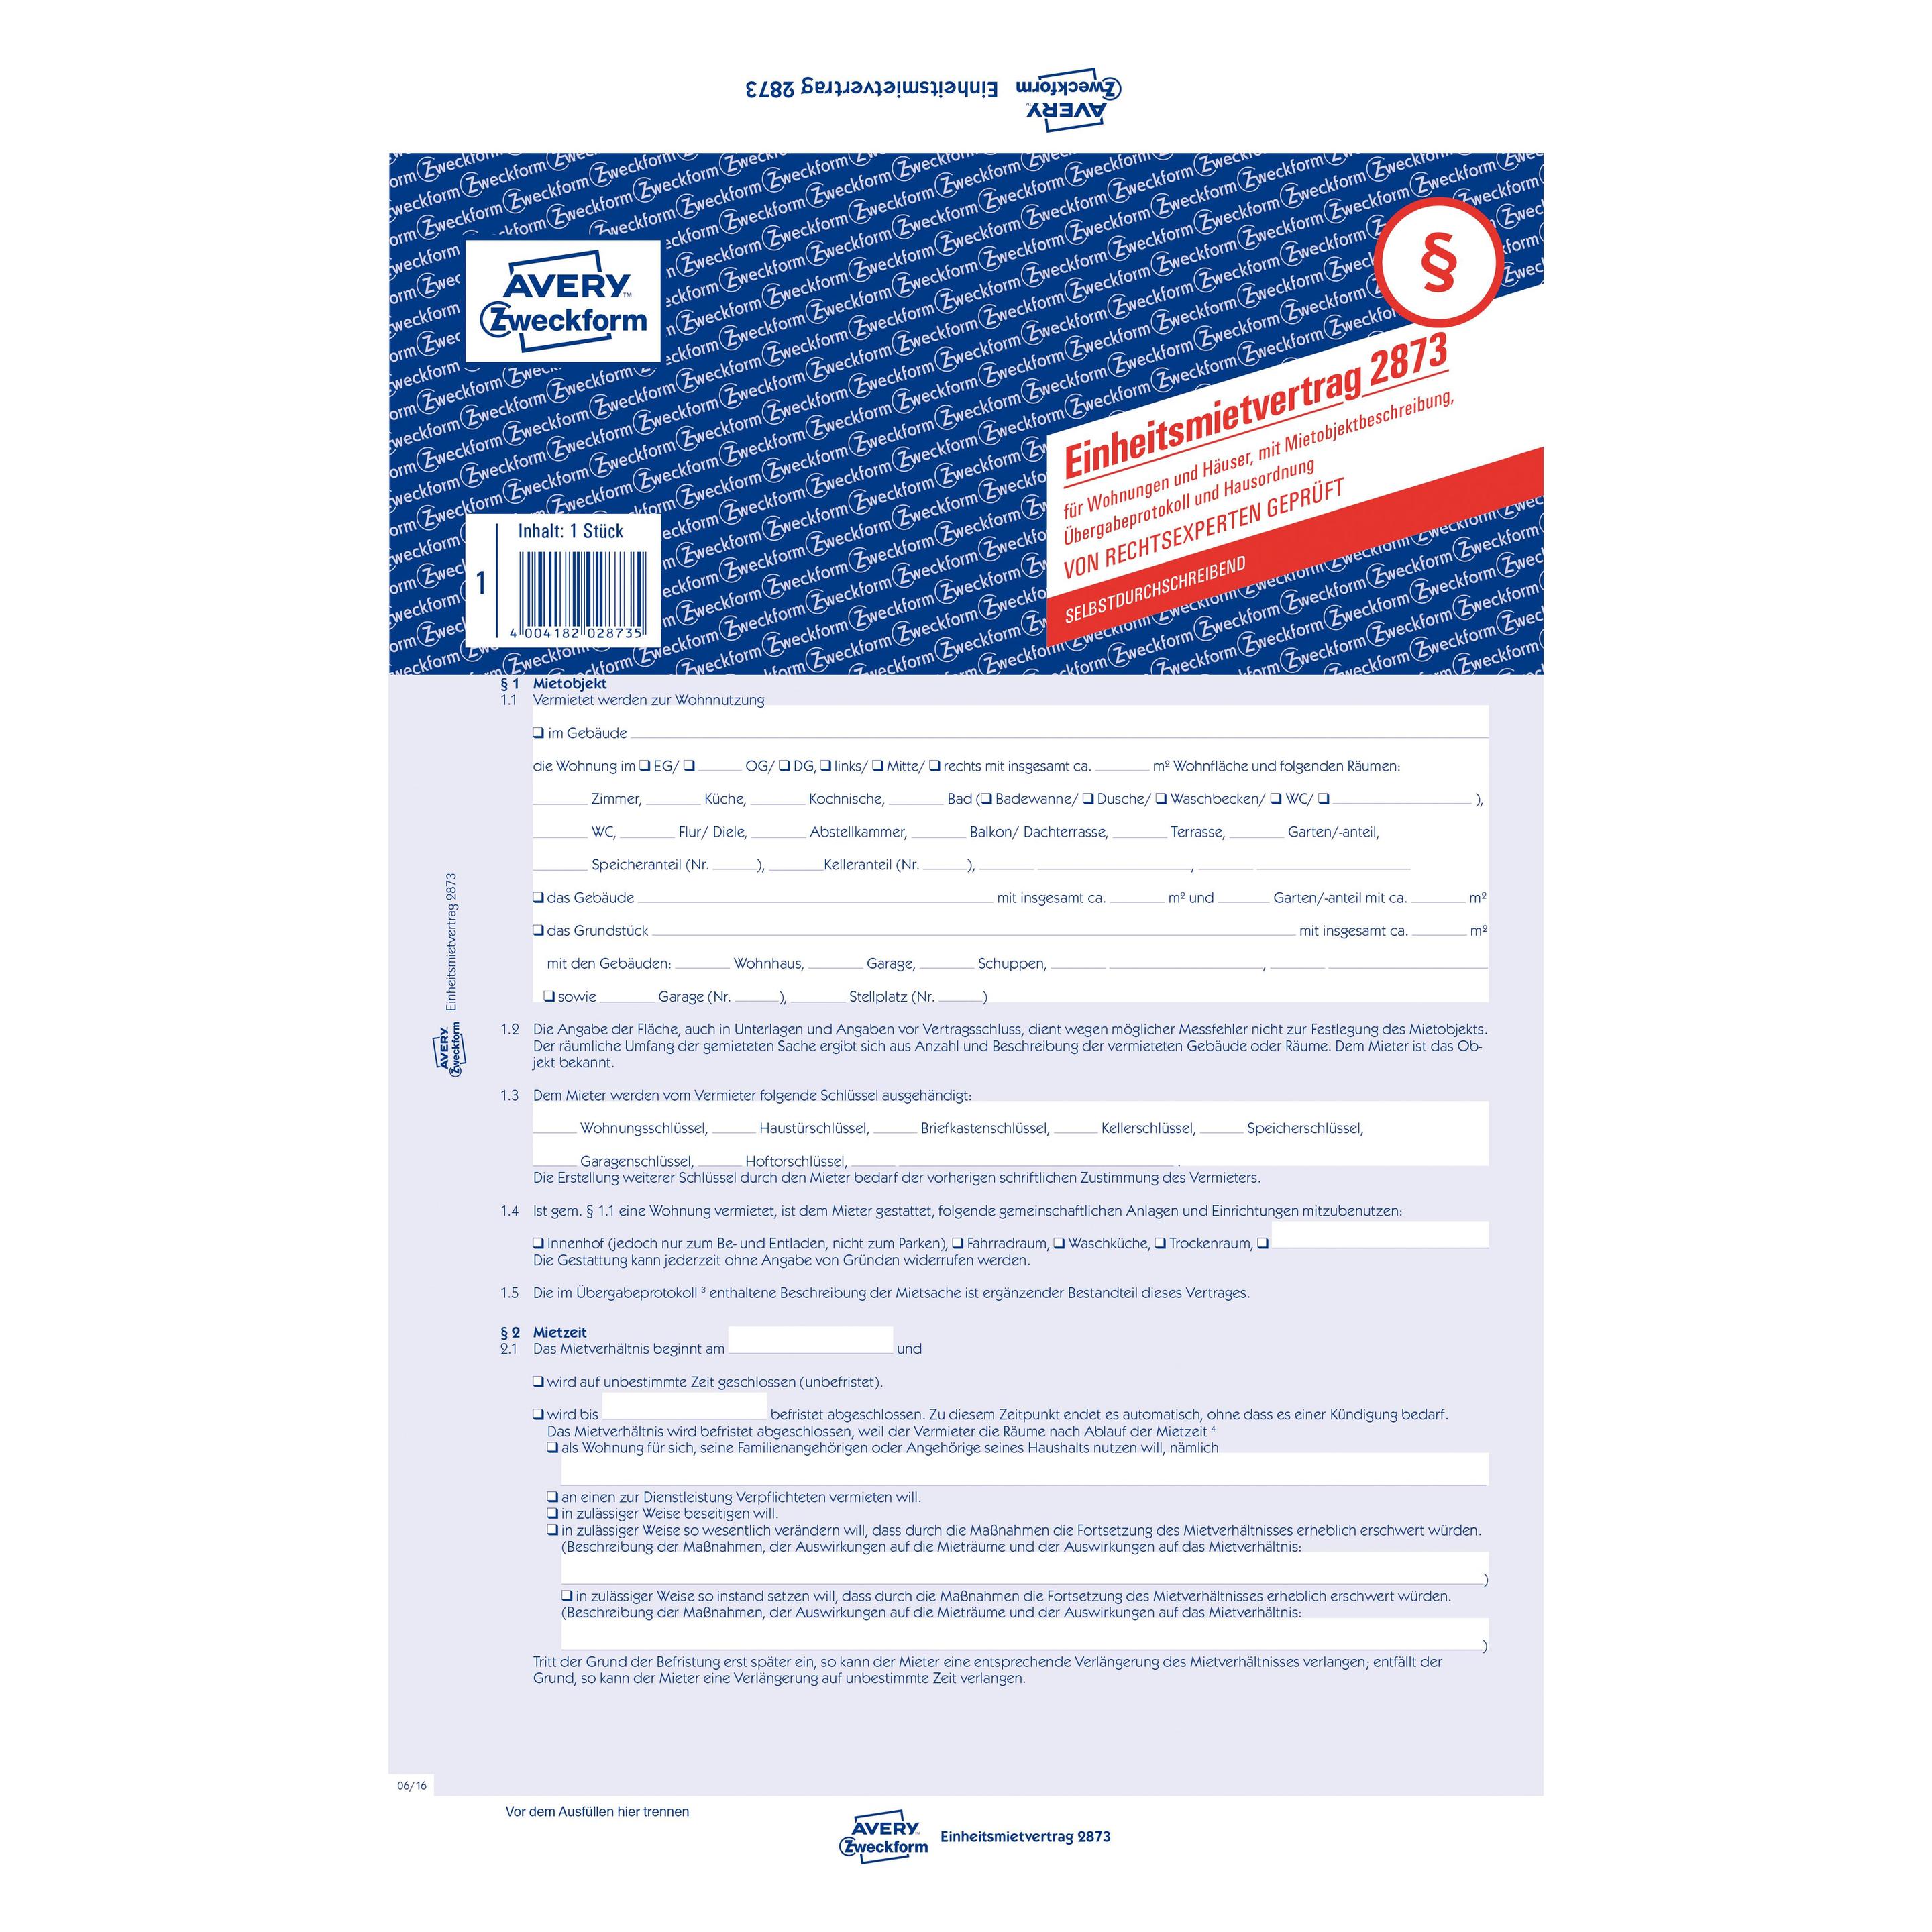
Avery Zweckform Formularvordruck »Einheitsmietvertrag für Wohnungen und Häuser, mit Übergabeprot gelb, 21x29.7 cmFormularvordruck »Einheitsmietvertrag für Wohnungen und Häuser, mit Übergabeprotokoll und Hausordnung«, Anwendungsbereich: Vordrucke, diverse, Chlorfrei: Ja, Höhe: 297 mm, Ausführung der Bindung: Kopfleimung, Papierformat: A4, Anzahl der Blätter: 6 Blatt, Anzahl der Durchschläge: 1 Blatt, Besonderheiten: Flächenmasse des Papiers: Blatt 1: 60 g/qm, Blatt 2: 55 g/qm, Breite: 210 mm, Farbe der Durchschläge: gelb, Farbe des Papiers: blau, Papiergewicht: 70 g/m2, perforiert: Ja, Abheftlochung vorhanden: Ja, selbstdurchschreibend: Ja, Seitenzahlen vorhanden: Nein, Sprache: deutsch, Gestaltung / Ausführung: 5-fach, selbstdurchschreibend, Durchschreibepapier vorhanden: Nein, Papierprodukte/Formularbuch/Mietvertrag & Kaufvertrag21,88 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Sind die Immobilienpreise für Häuser und Wohnungen hoch?
Die Immobilienpreise für Häuser und Wohnungen können je nach Standort und Nachfrage variieren. In einigen Regionen können die Preise hoch sein, insbesondere in Ballungszentren oder beliebten Wohngebieten. In anderen Regionen können die Preise jedoch niedriger sein. Es ist wichtig, den lokalen Immobilienmarkt zu analysieren, um genaue Informationen zu erhalten. **
-
Welche Faktoren sollte man berücksichtigen, um das Kreditrisiko einer Investition zu bewerten? Wie kann man das Kreditrisiko effektiv mindern?
Man sollte die Bonität des Kreditnehmers, die Laufzeit des Kredits und die Art der Sicherheiten berücksichtigen. Um das Kreditrisiko zu mindern, kann man eine strengere Kreditprüfung durchführen, Sicherheiten verlangen und das Risiko durch Diversifikation reduzieren. Zudem kann man auch auf Kreditversicherungen zurückgreifen. **
-
Wie können Finanzinstitute das Kreditrisiko bei der Vergabe von Darlehen minimieren, und welche Auswirkungen hat das Kreditrisiko auf die Gesamtwirtschaft?
Finanzinstitute können das Kreditrisiko bei der Vergabe von Darlehen minimieren, indem sie eine gründliche Bonitätsprüfung der Kreditnehmer durchführen, um sicherzustellen, dass sie in der Lage sind, ihre Schulden zurückzuzahlen. Zudem können sie Sicherheiten wie Immobilien oder Vermögenswerte als Absicherung für das Darlehen verlangen. Des Weiteren können sie das Risiko streuen, indem sie ihre Kreditportfolios diversifizieren und in verschiedene Branchen und Regionen investieren. Das Kreditrisiko kann sich auf die Gesamtwirtschaft auswirken, indem es zu einer Kreditklemme führt, die die Verfügbarkeit von Kapital für Unternehmen und Verbraucher einschränkt und somit das Wirtschaftswachstum beeinträchtigt. **
-
Wie kann man als Kreditgeber das Kreditrisiko minimieren?
Als Kreditgeber kann man das Kreditrisiko minimieren, indem man eine gründliche Bonitätsprüfung des Kreditnehmers durchführt. Zudem sollte man Sicherheiten wie Immobilien oder Wertpapiere als Absicherung verlangen. Ein diversifiziertes Kreditportfolio kann ebenfalls helfen, das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiko
-
Belgien DNA HoseDie Belgien DNA Hose ist eine klare, moderne Interpretation von Fußballbekleidung. Das Design sorgt für einen entspannten, modernen Look, mit dem du Belgien mit angemessenem Stolz repräsentieren kannst.Sie besteht aus weichem French Terry, hat eine reguläre Passform und einen mittelhohen Bund für ganztägigen Tragekomfort. Der weitenregulierbare Bund mit Kordelzug und die Strickstruktur sorgen für zusätzliche Funktionalität und eine optische Tiefe.Die Hose mit dem charakteristischen adidas Logo steht für den belgischen Fußball und ist eine lässige, souveräne Wahl für den Alltag. - Regulär geschnitten - Kordelzugverschluss - Hauptmaterial: 55% Baumwolle / 36% Polyester(100% Recycelt) / 9% Viskose / Rib Einsatz: 95% Baumwolle / 5% Elasthan - Performance branding65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch für Immobilienmakler und ImmobilienberaterHandbuch für Immobilienmakler und Immobilienberater , Zum Werk Das Werk stellt das differenzierte Tätigkeitsfeld der Immobilienmakler in seinem Gesamtzusammenhang in der Immobilienwirtschaft praxisorientiert dar. Inhalt Es bildet strukturell folgende Themen ab: Das klassische Maklergeschäft Besondere Leistungen des Maklers - Beratung, Bewertung und Finanzierungen Die Rolle des Maklers als Vermögensmanager Rechtsgrundlagen Vorteile auf einen Blick erläutert umfassend alle Bereiche der Maklertätigkeit beleuchtet betriebswirtschaftliche Einzelheiten für die Beurteilung maklerrechtlicher Fragen  Zur Neuauflage Die Neuauflage behandelt erhebliche rechtliche Änderungen. Zum einen werden in dem Werk die ersten Erfahrungen mit dem so genannten Bestellerprinzip beim Kaufobjekten referiert. Zum anderen hat das Gebäudeenergiegesetz (GEG) zu erheblichen kontroversen Diskussionen geführt und wird für alle immobilienwirtschaftlichen Player, wie aber auch Nutzer erhebliche Auswirkung haben, diese werden umfänglich thematisiert. Angesichts einer erheblich gewachsenen Bedeutung der Instandhaltung und Modernisierung vermieteter Immobilien wurde das Werk um ein entsprechendes Kapitel erweitert. Vor dem Hintergrund, der sich veränderten Demografie kommt dem Thema Immobilienverrentung eine stark wachsende Bedeutung zu. Dem wird mit einem zusätzlichen Kapitel Rechnung getragen. Im Online Marketing speziell auch im Bereich Social Media gibt es grundlegende Veränderungen, die Gegenstand der Neuauflage sind. Außerdem entfaltet der Themenkomplex Künstliche Intelligenz (KI) auch für den Immobilienbereich eine große Bedeutung, die in dem Werk behandelt wird. Zielgruppe Für Immobilienmaklerinnen und Immobilienmakler, in der Immobilienwirtschaft tätige sowie mit dem Maklerrecht befasste Juristinnen und Juristen. , Reflektoren > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 20241130, Produktform: Leinen, Redaktion: Sailer, Erwin~Kippes, Stephan~Rehkugler, Heinz~Saxinger, Andreas, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 900, Abbildungen: mit ca. 163 Abbildungen, Keyword: Immobilienberater; Immobilienmakler; Immobilienunternehmen; Immobilienwirtschaft; Makler; Maklerprovision; Maklerrecht; Maklervertrag, Fachschema: Makler~Privatrecht~Zivilgesetz~Zivilrecht, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 905 Blätter, Länge: 240, Breite: 160, Höhe: 51, Gewicht: 1550, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Immobilien-TransaktionenHandbuch Immobilien-Transaktionen , Recht, Steuern, Markt & Commercials , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20220324, Produktform: Leinen, Beilage: Leinen, Redaktion: Krüger, Wolfram H.~Pofahl, Mario~Kring, Wulf, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 619, Keyword: Bewertung; Due Dilligence; Asset Deal; Share Deal; Finanzierung; Mietrecht, Fachschema: Deutschland~Fonds / Immobilienfonds~Immobilienfonds~Immobilienrecht~Mietrecht~Recht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein~Wohnraum- und Mietrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LII, Seitenanzahl: 567, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 244, Breite: 177, Höhe: 40, Gewicht: 1153, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Häuser aus HolzHäuser aus Holz, mit 4 Gliedern zum Aufklappen, Farbe: natur, Größe: 64 x 22 cm, Stärke: 5 mm.Der 3D-Aufsteller lässt sich mittels Scharniertechnik einfach aufstellen, sodass Sie eine trendige Dekoration, z. B. für die Fensterbank, gestalten können. Zum Verzieren des Holz-Aufstellers eignen sich Farben, Glitter oder auch ein Schneeliner.8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
"Was sind die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen?" "Wie können Finanzinstitute das Kreditrisiko minimieren, um ihre Kreditnehmer zu schützen?"
Die hauptsächlichen Faktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage, die Branche, in der es tätig ist, und die allgemeine Marktsituation. Finanzinstitute können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. Durch Diversifizierung ihres Kreditportfolios können Finanzinstitute auch das Risiko streuen und ihre Verluste minimieren. **
-
Inwieweit beeinflusst das Kreditrisiko die Entscheidungen von Banken und Kreditgebern bei der Kreditvergabe? Welche Maßnahmen können ergriffen werden, um das Kreditrisiko zu minimieren?
Das Kreditrisiko beeinflusst die Entscheidungen von Banken und Kreditgebern, da sie sicherstellen müssen, dass sie ihr Geld zurückbekommen. Maßnahmen zur Minimierung des Kreditrisikos umfassen die Überprüfung der Kreditwürdigkeit der Kreditnehmer, die Festlegung angemessener Zinssätze und Sicherheiten sowie die Diversifizierung des Kreditportfolios. Es ist auch wichtig, regelmäßige Überwachung und Bewertung der Kreditnehmer durchzuführen, um potenzielle Risiken frühzeitig zu erkennen und zu managen. **
-
Was sind die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen?
Die Hauptfaktoren, die das Kreditrisiko eines Unternehmens beeinflussen, sind die Bonität des Unternehmens, die wirtschaftliche Lage des Unternehmens und die Branche, in der es tätig ist. Eine schlechte Bonität, eine schwache wirtschaftliche Lage und eine volatile Branche erhöhen das Kreditrisiko eines Unternehmens. **
-
Wie können Unternehmen das Kreditrisiko minimieren, um Zahlungsausfälle zu vermeiden?
Unternehmen können das Kreditrisiko minimieren, indem sie eine gründliche Bonitätsprüfung ihrer Kunden durchführen. Zudem können sie kürzere Zahlungsfristen festlegen und regelmäßige Überwachung der Zahlungshistorie ihrer Kunden durchführen. Schließlich ist es wichtig, eine klare und transparente Kommunikation mit den Kunden zu pflegen, um mögliche Zahlungsschwierigkeiten frühzeitig zu erkennen und Lösungen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.